

Wie wir unser Geld verdienen
Die Leistungen von gruendung.de finanzieren wir durch Partnerprogramme mit Anbietern von Finanzprodukten und anderen unternehmensbezogenen Dienstleistungen.
Wenn Sie über gruendung.de z. B. ein Geschäftskonto eröffnen oder eine Kreditkarte beantragen, erhalten wir in einigen Fällen von den Anbietern eine Provision. Diese Vergütungen haben jedoch keinen Einfluss auf unsere Empfehlungen, Bewertungen und Platzierungen von Produkten.
In unserer redaktionellen Arbeit agieren wir nicht provisionsabhängig. Hiervon profitieren Sie als unsere Nutzer, jedoch auch die Anbieter von unternehmensbezogenen Leistungen – in jedem Fall erhalten Sie von uns als unabhängigem Bewertungsportal wichtige Hinweise auf die Qualität und Wettbewerbsfähigkeit von unternehmensrelevanten Angeboten.

Mehrwertsteuerrechner
Sicherlich haben Sie sich schon häufiger gefragt, warum diese Steuer ausgerechnet „Mehrwertsteuer“ heißt. Schließlich entsteht Ihnen doch kein Mehrwert, wenn Sie zum Nettopreis einen Aufpreis von sieben oder 19 % zahlen. Der Begriff wurde dem seit 1968 gültigen Mehrwertprinzip entnommen, welches besagt, dass Sie als Unternehmer nur auf den erzielten Mehrwert eine Umsatzsteuer ans Finanzamt entrichten. Der Mehrwert wiederum ist die Differenz zwischen Ihrem Einkaufspreis und dem Verkaufspreis, den der Kunde beim Kauf des Produkts bezahlt.
Kleinunternehmer können sich von der Mehrwertsteuerverpflichtung befreien lassen und Rechnungen ausstellen, die diese Position nicht enthalten. Allerdings muss in diesem Fall beachtet werden, dass eine Umsatzsteuererstattung für die bezahlte Vorsteuer ausbleibt. Wer keine Umsatzsteuern ans Finanzamt abführt, kann selbst bezahlte Vorsteuern nicht als Minusbetrag verbuchen und vom Fiskus zurückfordern.
Mehrwertsteuer: Eine der wichtigsten Einnahmequellen des Bundes
Die Mehrwertsteuer gehört zu den wichtigsten Einnahmequellen des Staates, der durch die Erhebung dieser Steuer bei jedem Verkauf verdient. Gleichzeitig handelt es sich um eine Steuer, die auch unter den Begriffen Endverbraucher- oder Verbrauchssteuer bekannt ist. Weniger häufig werden Bezeichnungen wie „Gemeinschaftssteuer“ und „Verkehrssteuer“ verwendet.
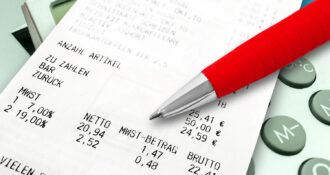
Wissenswert ist, dass es sich bei Mehrwertsteuern um indirekte Steuern handelt. Es handelt sich hierbei um eine vom Verbraucher, also vom Kunden, zusätzlich zum Netto-Warenwert bezahlte Steuer. Der gültige Regelsatz liegt in Deutschland bei 19 %. Daneben gibt es einen ermäßigten Satz von 7 %. Die Höhe der Steuer wird vom Staat festgelegt.
Umsatzsteuer, Vorsteuer, & Mehrwertsteuer
Für Unternehmer, Gewerbetreibende und Selbstständige, für Freiberufler und Dienstleister entspricht die Mehrwertsteuer der Umsatzsteuer. Da auch beim Ankauf von Produkten Mehrwertsteuern anfallen, teilt sich diese Steuer in zwei Bereiche: Die Umsatzsteuer und die Vorsteuer.
Als größte Steuereinnahme des Staates ist die Mehrwertsteuer eine Besteuerung, deren Prüfung auf Richtigkeit dem Finanzamt als staatlicher Institution obliegt.
Mehrwertsteuer berechnen: So geht es
Um die Mehrwertsteuer zu berechnen, benötigen Sie den Nettobetrag des Produkts und den gültigen Mehrwertsteuersatz.
In Deutschland beträgt der Regelsteuersatz 19 %, während bei Produkten des Grundbedarfs der ermäßigte Steuersatz von 7 % aufgeschlagen wird. Der Multiplikator, mit dem die Mehrwertsteuer berechnet und die Differenz von Netto zu Brutto ermittelt wird, kann je nach Produkt und Einstufung damit sieben oder 19 betragen.
Berechnungsformel für die Mehrwertsteuer
Die Berechnungsformel bezieht sich auf die einfache Prozentrechnung und lautet wie folgt:
Nettobetrag + Mehrwertsteuer = Bruttobetrag
Um den Mehrwertsteuerbetrag hinzu- oder abzurechnen, müssen Sie entweder den Nettobetrag oder den Bruttobetrag des Produkts kennen. Ist Ihnen die Nettosumme bekannt, multiplizieren Sie diese einfach mit dem Faktor 1,19 nach folgender Formel:
Nettobetrag x 1,19 = Bruttobetrag (Regelsteuersatz)
oder
Nettobetrag x 1,07 = Bruttobetrag (ermäßigter MwSt.-Satz)
Wie viel Mehrwertsteuer auf die Rechnung und vom Endverbraucher bezahlt werden muss, ergibt sich aus der Differenz, nachdem Sie den Nettobetrag vom Brutto abgezogen haben. Die Berechnung der Mehrwertsteuer lässt sich an einem einfachen Beispiel unter Zugrundelegung der Regelbesteuerung von 19 % gut erläutern.
Nettobetrag: 100 €
MwSt.-Satz: 19 %
Bruttobetrag inklusive Mehrwertsteuer: 119 €
Mehrwertsteuer: 19 €
Im ermäßigten Steuersatz würde der Multiplikator von 1,07 zur Anwendung kommen, wodurch sich beim gleichen Nettobetrag eine Bruttosumme von 107 € und eine zu entrichtende Mehrwertsteuer von 7 € ergibt.
Sie brauchen die Berechnung der Mehrwertsteuer nicht im Kopf oder mit einem konventionellen Rechner vorzunehmen. Einfach, sicher und ohne Rechenfehler kommen Sie mit dem Mehrwertsteuerrechner zum Ergebnis.
Mehrwert- und Umsatzsteuer: Die Unterschiede
Als Unternehmer werden Sie hauptsächlich mit dem Begriff „Umsatzsteuer“ konfrontiert. Eine weitere Bezeichnung, mit der Sie sich in der Buchhaltung und in der Steuererklärung beschäftigen müssen, ist die Vorsteuer. Stellen Sie eine Rechnung aus, geben Sie den Nettobetrag, die Mehrwertsteuer (die in ihrer Höhe der Umsatzsteuer entspricht) und den Bruttobetrag an. Für Ihre Kunden muss auf den ersten Blick ersichtlich sein, wie hoch die entrichtete Mehrwertsteuer ist und wie viel das Produkt netto gekostet hat. Auch wenn Sie beim Händler oder beim Hersteller einkaufen, zahlen Sie Mehrwertsteuer. Diese wird in der Buchhaltung als Vorsteuer bezeichnet und mindert Ihre Steuerbelastung in der Umsatzsteuererklärung.
Begriff der Umsatzsteuer vorwiegend unter Unternehmern
Da Sie als steuerpflichtiger Unternehmer oder Gewerbebetrieb sowohl Mehrwertsteuer zahlen (Vorsteuer) als auch Mehrwertsteuer vereinnahmen (Umsatzsteuer), wird im gewerblichen Bereich hauptsächlich von der Umsatzsteuer, weniger von der Mehrwert- oder Verbrauchssteuer gesprochen.
Dem gegenüber ist die Verwendung des Begriffs „Mehrwertsteuer“ bei Endverbrauchern üblich, da sie den Aufschlag, der wiederum vom Händler als Vorsteuer vereinnahmt wird, bei jedem Einkauf zahlen.
Mehrwertsteuer ist eine Umsatzsteuer
Es gibt keine Unterschiede zwischen den beiden Begrifflichkeiten. Dass die Bezeichnung „Umsatzsteuer“ fernab des Endkundengeschäfts geläufiger ist, liegt allein daran, dass es ein Umsatzsteuergesetz (UStG), aber kein Mehrwertsteuergesetz gibt. Beide Begriffe bezeichnen die indirekte Steuer, die auf den Mehrwert eines Produkts erhoben wird und zu deren Überschussentrichtung ans Finanzamt jeder Unternehmer verpflichtet ist.
Mehrwertsteuer berechnen – mit 7 % oder mit 19 %?
Wenn Sie Ihren Kunden Rechnungen ausstellen und umsatzsteuerpflichtig sind, müssen Sie den richtigen Mehrwertsteuer-Satz anwenden. Das heißt, dass Sie entweder 7 % zum ermäßigten Steuersatz, oder aber 19 % im Regelsteuersatz auf den Nettobetrag aufschlagen müssen.
Welche Produkte ermäßigt und regulär besteuert sind, ist im Umsatzsteuergesetz (UStG) § 12 Abs. 1 und 2 geregelt. Mode und Möbel, Handwerkerrechnungen, Dienstleistungen und Restaurantrechnungen, Spielsachen und Baumaterialien unterliegen der Regelbesteuerung von 19 %.
Beim Verkauf von Büchern, Lebensmitteln, Waren, die der Bildung oder kulturellen Zwecken dienen, wird die Berechnung der Mehrwertsteuer mit 7 % vorgenommen. Auch der öffentliche Nahverkehr wird ermäßigt besteuert, da er dem Erhalt des gesellschaftlichen Lebens dient und jedem Bürger gleichermaßen zur Verfügung stehen muss.
Ermäßigter Steuersatz bei der Grundversorgung
Die Ermäßigung der Mehrwertsteuer für Dinge des täglichen Bedarfs wird von der Bundesregierung damit begründet, dass ein erhöhter Steuersatz die Grundversorgung gefährden und Personengruppen ausgrenzen würde. Während die Aufteilung in diesen Bereichen noch verhältnismäßig einfach ist, stellte die Berechnung der Mehrwertsteuer unerfahrene Gastronomen lange Zeit vor grundlegende Fragen.
Wird in der Gastronomie mit 19 % oder mit 7 % besteuert? Früher kam es darauf an, ob und wie die Gäste bewirtet werden. Aber: Seit dem 1. Januar 2026 gilt in Deutschland durch das Steueränderungsgesetz 2025 für Restaurant- und Verpflegungsdienstleistungen (Speisen) dauerhaft der ermäßigte Umsatzsteuersatz von 7 % (egal ob In-Haus-Verzehr, Mitnahme, Lieferung oder Catering). Nur Getränke werden weiterhin mit 19 % besteuert.
Unterschiedlicher MwSt.-Satz in Deutschland, in Österreich und in der Schweiz
Im innergemeinschaftlichen Onlinehandel gilt für Sie als Versender der Steuersatz des Versandlandes. Bestellt ein Schweizer oder Österreicher Privatkunde Waren in Deutschland, wird die Mehrwertsteuer auf der Rechnung demnach mit 7 % oder mit 19 % aufgeführt. Bei einem großen ausländischen Kundenstamm empfiehlt es sich, die Versandhandelsregelung zu kennen und bestenfalls ein Steuerbüro hinzuzuziehen. Warum ist das Thema in der Berechnung der Mehrwertsteuer überhaupt interessant?
Ganz einfach: Die Mehrwertsteuer in Österreich und in der Schweiz unterliegt einem anderen Regelsatz als die Besteuerung von Waren in Deutschland.
Steuersatz in Österreich höher und in der Schweiz niedriger
Der Normalsteuersatz, der dem deutschen Regelsteuersatz gleichgestellt ist, beträgt in Österreich 20 % und liegt daher mit einem Prozent über dem hierzulande gültigen Mehrwertsteuersatz. Die Umsatzsteuer wird vollständig vom Unternehmen bezahlt, während der Endverbraucher die Mehrwertsteuer entrichtet.
Ob 20 % oder 10 % anfallen, hängt wie in Deutschland von den Produkten oder Dienstleistungen ab. Fakt ist, dass der Österreicher mehr Steuern an den Staat entrichtet, da der Prozentsatz der Mehrwertsteuer in beiden Fällen über der Steuerbelastung in Deutschland liegt.
Seit dem 1. Juli 2026 gilt in Österreich ein neuer, dauerhaft stark reduzierter Mehrwertsteuersatz von 4,9 % für ausgewählte Grundnahrungsmittel (eine Senkung der bisherigen 10 % für diese Produkte). In diesem Fall zahlen österreichische Verbraucher für diese Nahrungsmittel deutlich weniger Umsatzsteuer als deutsche Verbraucher (7 %).
Die Schweiz geht in der Berechnung der Mehrwertsteuer noch einen Schritt weiter und hat drei Steuersätze: Der Normalsteuersatz beträgt 8,1 % und gilt für einen Großteil aller Dienstleistungen und Produkte. Der Grundbedarf, also Lebensmittel, Bücher und Medikamente, wird mit 2,6 % besteuert. Hotelübernachtungen unterliegen einer eigenen steuerlichen Regelung, die eine Mehrwertsteuer von 3,8 % vorsieht.
Fazit zum Mehrwertsteuerrechner
Als Unternehmer sind Sie dazu verpflichtet, die Mehrwertsteuer zu berechnen und Ihren Kunden eine Rechnung mit Brutto, Netto und der richtigen Steuer auszustellen.
Die Nutzung des Mehrwertsteuerrechners ermöglicht Ihnen eine einfache, schnelle und korrekte Berechnung der Mehrwertsteuer. Bedenken Sie, dass es sich bei dieser Steuerart um eine der größten Einnahmequellen des Staates handelt. Allein aus diesem Grund müssen Ihre eingereichten Voranmeldungen und Umsatzsteuererklärungen korrekt, plausibel und beleghaft sein.
Häufige Fragen
Am „Ende des Tages“ wird die Mehrwertsteuer vom Endkunden bezahlt. Als Unternehmer zahlen Sie beim Warenerwerb Vorsteuern, die Sie zuzüglich eines Aufschlags auf den Kunden auslagern und als Umsatzsteuer vereinnahmen. Wie viel Mehrwertsteuer Sie ans Finanzamt abführen, ergibt sich aus der Subtraktion, bei der Sie die Vorsteuer von der erhaltenen Umsatzsteuer abziehen. Diese Differenz ist die Summe, die Sie ans Finanzamt abführen müssen.
Ab dem Zeitpunkt der Unternehmensgründung sind Sie dazu verpflichtet, die Mehrwertsteuer auf Rechnungen auszuweisen. Doch gerade als Neuunternehmer stellt sich in einigen Bereichen die Frage, ob Sie sieben oder 19 Prozent Mehrwertsteuer anberaumen müssen. Im Zweifelsfall ist ein Steuerberater der richtige Ansprechpartner. Vor allem dann, wenn es sich um nicht völlig klare Sachverhalte (siehe Imbiss) handelt. Die Grundlagen der Besteuerung sind im §12 des UStG in den Absätzen 1 (Regelbesteuerung) und 2 (ermäßigte Besteuerung) aufgeführt.
Netto heißt, dass es um den bereinigten Preis ohne Aufführung der Mehrwertsteuer geht. Brutto ist die Summe des Nettobetrags und der Mehrwertsteuer, also der Preis, den der Kunde im Endeffekt bezahlt. Um die Bruttosumme für die Rechnung zu ermitteln, müssen Sie die Mehrwertsteuer berechnen und diesen Betrag auf die Nettosumme aufschlagen. Mit dem Online-Mehrwertsteuer-Rechner können Sie ganz einfach und fehlerfrei die Mehrwertsteuer berechnen.
Die getrennte Ausweisung von Netto-Betrag und Mehrwertsteuer auf einer Rechnung ist gemäß § 14 des Umsatzsteuergesetzes (UStG) eine gesetzliche Pflichtangabe für jeden umsatzsteuerpflichtigen Unternehmer. Sie ermöglicht es Ihren geschäftlichen Kunden (B2B), die gezahlte Umsatzsteuer im Rahmen des Vorsteuerabzugs unkompliziert vom Finanzamt erstattet zu bekommen. Da Sie die eingenommene Steuer nicht behalten dürfen, sondern im Zuge der Umsatzsteuer-Voranmeldung an den Fiskus abführen müssen, ist diese klare Trennung zudem die unverzichtbare Basis für Ihre eigene Buchhaltung. Eine Ausnahme gilt lediglich für Kleinunternehmer nach § 19 UStG, die auf ihren Rechnungen grundsätzlich keine Umsatzsteuer ausweisen dürfen.
Prinzipiell handelt es sich um ein und die selbe Steuer. Gewerbetreibende, Selbstständige und Unternehmer nutzen die Bezeichnung Umsatzsteuer, während Privatkunden – zum Beispiel im Supermarkt – von der Mehrwertsteuer sprechen. Nicht nur in Deutschland, sondern auch in Österreich hat sich die Bezeichnung Mehrwertsteuer durchgesetzt. Doch korrekt und auf das entsprechende Gesetz (Umsatzsteuergesetz) bezogen, müsste es Umsatzsteuer und dementsprechend auch Umsatzsteuersatz und nicht MwSt.-Satz heißen.
Kunden und Geschäftspartner können (und werden) eine Rechnung mit falsch ausgewiesener oder nicht gelisteter Umsatzsteuer anfechten. Wenn Sie die Mehrwertsteuer berechnen, sollten Sie auf eine korrekte Berechnung achten und den steuerlichen Aufschlag auf der Rechnung entsprechend hervorheben. Wenn Sie eine Umsatzsteuervoranmeldung beim Finanzamt falsch ausfüllen, könnte es sein, dass Sie mehr Steuern als nötig zahlen. Daher nutzen Sie den Mehrwertsteuer-Rechner und vergessen Sie nicht, die Vorsteuer von der erhaltenen Umsatzsteuer abzuziehen.