

Wie wir unser Geld verdienen
Die Leistungen von gruendung.de finanzieren wir durch Partnerprogramme mit Anbietern von Finanzprodukten und anderen unternehmensbezogenen Dienstleistungen.
Wenn Sie über gruendung.de z. B. ein Geschäftskonto eröffnen oder eine Kreditkarte beantragen, erhalten wir in einigen Fällen von den Anbietern eine Provision. Diese Vergütungen haben jedoch keinen Einfluss auf unsere Empfehlungen, Bewertungen und Platzierungen von Produkten.
In unserer redaktionellen Arbeit agieren wir nicht provisionsabhängig. Hiervon profitieren Sie als unsere Nutzer, jedoch auch die Anbieter von unternehmensbezogenen Leistungen – in jedem Fall erhalten Sie von uns als unabhängigem Bewertungsportal wichtige Hinweise auf die Qualität und Wettbewerbsfähigkeit von unternehmensrelevanten Angeboten.
Kartenzahlung: Pflicht, Fristen und Kosten für Händler
- Heute gibt es keine Pflicht zur Kartenzahlung. Wer ausschließlich Bargeld annimmt, verstößt gegen kein Gesetz. Auch der einzige Gesetzentwurf, der derzeit zum Thema Kasse läuft – der Entwurf der Bundesregierung, den das Bundeskabinett am 23. September 2026 beschlossen hat –, enthält keine Vorschrift zur Kartenakzeptanz (Stand: 01.10.2026).
- Geplant ist sie, aber ohne Datum. Der Koalitionsvertrag von CDU, CSU und SPD hält fest, dass „grundsätzlich Bargeld und mindestens eine digitale Zahlungsoption schrittweise angeboten werden sollen“. Auf die Frage nach dem Zeitrahmen antwortete die Bundesregierung im September 2025, es würden „regierungsintern Vorschläge zur Umsetzung“ entwickelt. Mitte September 2026 sind dazu Eckpunkte aus dem Bundesfinanzministerium bekannt geworden – veröffentlicht sind sie nicht.
- Konkret wird gerade etwas anderes: die Kassenpflicht. Betriebe mit mehr als 100.000 € Gesamtumsatz im Jahr sollen eine elektronische Kasse mit zertifizierter Sicherheitseinrichtung einsetzen, erstmals für Zeiträume nach dem 31. Dezember 2027; ausgenommen ist, wer Bargeld annimmt, aber im Jahr weniger als 12.000 € bar einnimmt. Der Papierbon soll zum 1. Januar 2028 einem digitalen Beleg weichen. Auch das ist noch kein Gesetz: Bundestag und Bundesrat müssen dem Entwurf zustimmen (Stand: 01.10.2026).
Im Netz kursieren feste Termine – „ab 2027“, „ab 2028“, „ab Januar“. Für die Kartenzahlung trägt keiner davon eine Quelle: Es gibt keinen Gesetzentwurf, keine Bundestags-Drucksache und kein veröffentlichtes Eckpunktepapier, in dem ein Datum stünde. Wer jetzt ein Terminal anschafft, sollte das deshalb aus geschäftlichen Gründen tun – die sind ohnehin die belastbareren. Die Rechnung dafür ist einfach: Was kosten Gerät, Grundgebühr und Transaktionsentgelte im Jahr – und wie viele Kunden gehen heute wieder, weil sie kein Bargeld dabeihaben?
Gibt es eine Pflicht zur Kartenzahlung?
Nein. Welche Zahlungsmittel ein Betrieb annimmt, entscheidet er selbst – das folgt aus der Vertragsfreiheit, und für private Betriebe schreibt keine Vorschrift etwas anderes vor. Umgekehrt gibt es auch keine Pflicht, Bargeld anzunehmen, obwohl auf Euro lautende Banknoten nach § 14 Abs. 1 Satz 2 des Bundesbankgesetzes „das einzige unbeschränkte gesetzliche Zahlungsmittel“ sind: Wer vor dem Vertragsschluss deutlich macht, dass er nur Karte oder nur Bargeld nimmt, darf das tun.
Geplant ist eine Änderung seit dem Koalitionsvertrag von CDU, CSU und SPD aus dem Frühjahr 2025. Dort heißt es im Abschnitt „Bargeld, digitaler Euro und Akzeptanz digitaler Zahlungen“: „Wir setzen uns für echte Wahlfreiheit im Zahlungsverkehr ein und wollen, dass grundsätzlich Bargeld und mindestens eine digitale Zahlungsoption schrittweise angeboten werden sollen.“ Bargeld soll ausdrücklich erhalten bleiben; die digitale Option kommt hinzu, sie ersetzt nichts.
Wie weit die Umsetzung ist, lässt sich an zwei Dokumenten ablesen. Im September 2025 fragte die Fraktion Bündnis 90/Die Grünen die Bundesregierung nach Zeitrahmen, zulässigen Zahlverfahren, Ausnahmen für Kleinbetriebe und technischen Mindestanforderungen (Bundestags-Drucksache 21/1573). Die Antwort vom 24. September 2025 fasst alle diese Fragen in zwei Absätzen zusammen: Es würden „regierungsintern Vorschläge zur Umsetzung der o. g. Maßgabe des Koalitionsvertrages entwickelt“, Ziel sei ein „ressourcenschonendes und bürokratiearmes“ Vorgehen. Konkreter wurde sie nicht – kein Datum, keine Erfüllungsoptionen, keine Ausnahmen (Bundestags-Drucksache 21/1816).
Ein Jahr später, Mitte September 2026, sind Eckpunkte des Bundesfinanzministeriums zu Kartenzahlungen bekannt geworden. Belegt ist das über den Handelsverband Deutschland, der sich am 16. September 2026 „mit Blick auf die in den vergangenen Tagen bekannt gewordenen Eckpunkte aus dem Bundesfinanzministerium zu Kartenzahlungen“ ablehnend äußerte. Das Papier selbst ist nicht veröffentlicht: weder auf der Seite des Ministeriums zu Gesetzen und Gesetzesvorhaben noch als Pressemitteilung. Ein veröffentlichter Referentenentwurf zur Kartenzahlung fehlt ebenso wie eine Drucksache des Bundestages.
Aus dieser Lage folgt ein einfacher Prüfmaßstab: Solange kein Gesetzentwurf vorliegt, kann niemand seriös sagen, ab wann eine Pflicht zur digitalen Zahlungsoption gilt, wen sie erfasst und welche Verfahren zählen. Termine, die dennoch genannt werden, stammen aus Presseberichten oder aus Einträgen von Interessenverbänden – nicht aus Regierungsdokumenten.
Was heute schon feststeht: Aufschläge sind eng begrenzt
Ein Punkt der Debatte ist bereits geregelt. Nach § 270a BGB ist eine Vereinbarung unwirksam, durch die der Zahlende ein Entgelt für SEPA-Lastschrift, SEPA-Überweisung oder eine Zahlungskarte entrichten muss – bei Zahlungskarten allerdings nur gegenüber Verbrauchern und nur, soweit Kapitel II der Verordnung (EU) 2015/751 anwendbar ist. Genau hier setzt der Handelsverband Deutschland an: Käme eine Akzeptanzpflicht, müsse sie mit der Möglichkeit verbunden werden, die Kartengebühren an die Kunden weiterzugeben. Ob der Gesetzgeber diesem Wunsch folgt, ist offen.
Was konkret näher rückt: die Kassenpflicht
Für viele Betriebe entsteht die Verwechslung an dieser Stelle. Im selben Absatz des Koalitionsvertrags, in dem die Bonpflicht abgeschafft werden soll, steht: „Für Geschäfte mit einem jährlichen Umsatz von über 100.000 Euro führen wir ab dem 01.01.2027 eine Registrierkassenpflicht ein.“ Das ist eine Kassenpflicht, keine Kartenpflicht – sie schreibt vor, wie Einnahmen aufgezeichnet werden, nicht, wie Kunden bezahlen dürfen.
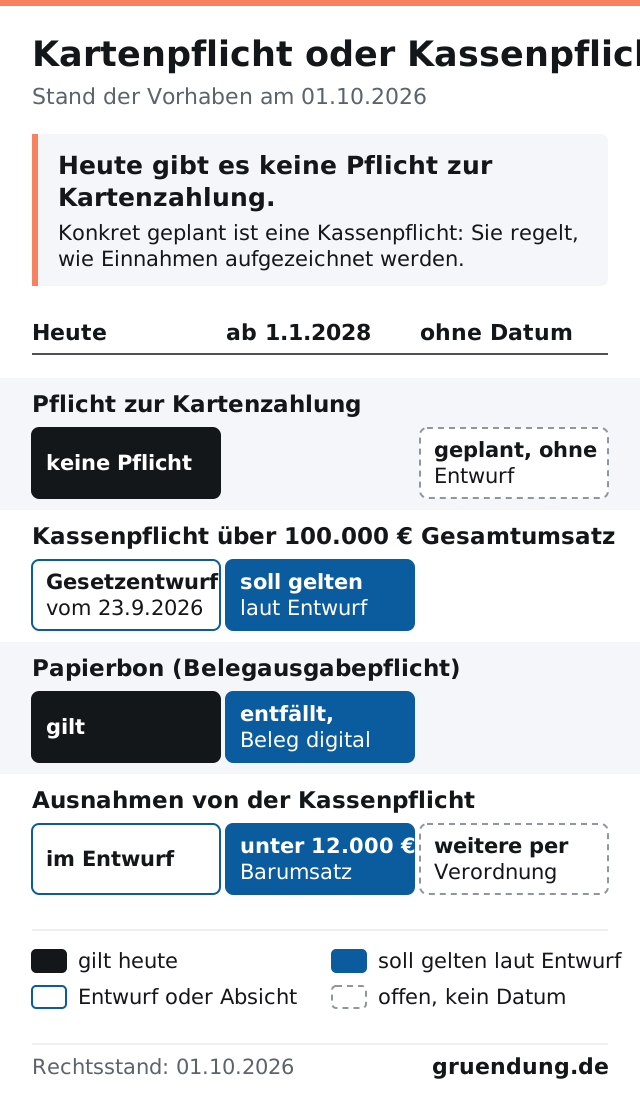
Umgesetzt werden soll sie mit dem Gesetzentwurf der Bundesregierung, den das Bundeskabinett am 23. September 2026 beschlossen hat; ihm ging der Referentenentwurf des Bundesfinanzministeriums vom 7. August 2026 voraus. Der Entwurf fügt einen neuen § 146b in die Abgabenordnung ein: Wer Gewinneinkünfte erzielt und im Kalenderjahr einen Gesamtumsatz im Sinne des § 19 Abs. 2 Satz 1 UStG von mehr als 100.000 € hat, muss ein elektronisches Aufzeichnungssystem nach § 146a Abs. 1 AO verwenden – also eine Kasse mit zertifizierter technischer Sicherheitseinrichtung. Ausgenommen ist, wer Bargeld annimmt, aber im Kalenderjahr weniger als 12.000 € bar einnimmt. Für alle anderen Betriebe über der Grenze fällt die offene Ladenkasse weg. Gesetz ist das erst, wenn der Bundestag den Entwurf verabschiedet und der Bundesrat zustimmt (Stand: 01.10.2026).
| Vorhaben | Stand am 01.10.2026 | Frühester Zeitpunkt laut Dokumenten |
|---|---|---|
| Pflicht, mindestens eine digitale Zahlungsoption anzubieten | Absichtserklärung im Koalitionsvertrag; nicht veröffentlichte Eckpunkte des Bundesfinanzministeriums; kein veröffentlichter Referentenentwurf, keine Drucksache | kein Datum belegbar |
| Kassenpflicht ab 100.000 € Gesamtumsatz (§ 146b AO-E) | Gesetzentwurf der Bundesregierung, vom Bundeskabinett am 23. September 2026 beschlossen; Bundestag und Bundesrat müssen noch zustimmen | erstmals für Zeiträume nach dem 31.12.2027: ab dem 1.1.2028, wenn die Umsatzgrenzen schon 2026 überschritten werden; wer sie erstmals 2027 oder später überschreitet, ab dem 1. Juli des Folgejahres |
| Ausnahmen von der Kassenpflicht | im Gesetzentwurf selbst: wer Bargeld annimmt, aber weniger als 12.000 € im Jahr bar einnimmt (§ 146b Abs. 1 Satz 2 AO-E); weitere Ausnahmen per Rechtsverordnung (KassenPflAusnV), bisher nur als Diskussionsentwurf – das Verordnungsverfahren soll erst nach Verkündung des Gesetzes beginnen | Barumsatzgrenze mit Beginn der Kassenpflicht; Verordnung offen |
| Papierhafte Belegausgabepflicht („Bonpflicht“) | Abschaffung im selben Gesetzentwurf, ersetzt durch eine Belegbereitstellungspflicht in digitaler Form; Kassen mit Waagenfunktion dürfen bis Ende 2032 weiter Papierbelege ausgeben | 1.1.2028 |
| Quellen: Koalitionsvertrag CDU/CSU–SPD 2025; Antwort der Bundesregierung vom 24.09.2025 (Bundestags-Drucksache 21/1816); Gesetzentwurf der Bundesregierung vom 23.09.2026 (Kabinettsbeschluss) und Pressemitteilung des Bundesfinanzministeriums vom selben Tag, abgerufen am 01.10.2026; Diskussionsentwurf der Kassenpflicht-Ausnahmeverordnung, abgerufen am 20.09.2026. Entwürfe können sich im weiteren Verfahren ändern. | ||
Zwei Details des Entwurfs sind für die Planung wichtig. Maßgeblich ist schon das Jahr 2026: Wer 2026 mehr als 100.000 € Gesamtumsatz erzielt und nicht unter die Barumsatz-Ausnahme fällt, muss ab dem 1. Januar 2028 eine elektronische Kasse verwenden. Wer die Grenze erstmals 2027 oder später überschreitet, unterliegt der Pflicht ab dem 1. Juli des Folgejahres – im Referentenentwurf stand hier noch der 1. April. Und die Pflicht endet wieder: mit Ablauf des zweiten aufeinanderfolgenden Kalenderjahres, in dem die Voraussetzungen nicht mehr erfüllt sind (Stand: 01.10.2026).
Ausnahmen sind vorgesehen, aber noch nicht in Kraft. Neu im Regierungsentwurf ist die Barumsatz-Ausnahme im Gesetz selbst: Sie gilt unabhängig vom Gesamtumsatz, laut Begründung aber nur, sofern ein Betrieb überhaupt Bargeld annimmt. Auch Zahlungen mit Debit- oder Kreditkarte sind danach über die Kasse zu erfassen. Daneben erlaubt der Entwurf Befreiungen im Einzelfall nach § 148 AO und ermächtigt das Ministerium, per Rechtsverordnung weitere Ausnahmen zu bestimmen. Der dazu veröffentlichte Diskussionsentwurf nennt unter anderem Umsätze außerhalb der Betriebsstätte, temporäre und mobile Verkaufsstellen, Vertrauenskassen, Taxameter und Wegstreckenzähler – jeweils mit der Auflage, die Einnahmen anschließend in einer elektronischen Kasse nachzuerfassen. Für die Umsatzgrenze zählen diese Einnahmen trotzdem mit. Als Beispiele für die Verordnung nennt das Bundesfinanzministerium Vertrauenskassen, die Direktvermarktung in der Landwirtschaft sowie Wochen- und Jahrmärkte (Stand: 23.09.2026).
Wen würde eine Pflicht betreffen?
Die ehrliche Antwort: deutlich weniger Betriebe, als die Diskussion vermuten lässt. Nach der Studie „Zahlungsverhalten in Deutschland 2025“ der Deutschen Bundesbank war bei 86 % aller Einkäufe vor Ort eine bargeldlose Zahlung möglich – 2023 waren es 81 %, 2021 erst 61 %. Der Handelsverband Deutschland beziffert den Anteil für seine Branche noch höher: „An den Kassen des Einzelhandels geht in 99 Prozent der Fälle ohnehin längst beides.“
Die Lücken liegen woanders, und sie sind gut vermessen. Auf Märkten, Flohmärkten und im Straßenverkauf konnte 2025 nur in 43 % der Fälle bargeldlos gezahlt werden. In der Gastronomie, bei Dienstleistungen und im Freizeitbereich steigt die Akzeptanz zwar – in der Gastronomie um 8 Prozentpunkte gegenüber 2023 –, doch wird dort laut Bundesbank „noch immer recht häufig“ ausschließlich Bargeld angenommen. Eine Pflicht träfe damit vor allem kleine, stark bargeldgeprägte Betriebe: Imbisse, Cafés, Marktstände, Friseure, Handwerker mit Ladengeschäft, Vereinsgaststätten.
Auf der Kundenseite ist der Druck messbar. Ein gutes Viertel der Befragten konnte im Monat vor der Erhebung mindestens einmal nicht mit Karte oder Smartphone zahlen – 2023 waren es 18 %. In 77 % dieser Fälle lag es schlicht daran, dass der Betrieb gar keine bargeldlose Zahlung anbot. Und 73 % der Bevölkerung befürworten eine mögliche Verpflichtung, neben Bargeld stets mindestens eine unbare Alternative bereitzustellen (alle Zahlen: Deutsche Bundesbank, Stand: 17.06.2026).
Welche Verfahren als „digitale Zahlungsoption“ gelten würden, ist offen. Die Bundesregierung hat die Frage nach den Erfüllungsoptionen im September 2025 nicht beantwortet. Denkbar sind Girocard, Debit- und Kreditkarten internationaler Systeme, Mobile Payment und Onlinebezahldienste – welche davon ausreichen, entscheidet erst der Gesetzestext.
Kleinbetriebe und die 100.000-Euro-Grenze
Bei der Kassenpflicht ist der Kreis dagegen schon beziffert. Der Entwurf geht von 2,2 Mio. Registrierkassen und 114.000 offenen Ladenkassen aus. Die Spitzenverbände der deutschen Wirtschaft – DIHK, BDI, ZDH, BDA, HDE und BGA – halten die Schwelle in ihrer gemeinsamen Stellungnahme vom 13. August 2026 für zu niedrig: Bei 100.000 € Gesamtumsatz seien „in der Praxis fast alle Einzelhandels- und Handwerksbetriebe oder Dienstleister erfasst“. Sie fordern, die Schwelle an den Barumsätzen auszurichten und den Start auf den 1. Juli zu verschieben. Der DEHOGA Bundesverband hält die Grenze für „weitestgehend sachgerecht“, verlangt aber praxistaugliche Ausnahmen für Messen, Festivals, Straßenfeste sowie Wochen- und Weihnachtsmärkte – und dass die Ausnahmeverordnung zeitgleich mit der Kassenpflicht in Kraft tritt. Im Regierungsentwurf vom 23. September 2026 stehen inzwischen eine zusätzliche Barumsatzgrenze von 12.000 € und der 1. Juli als Stichtag für Betriebe, die die Umsatzgrenze erstmals 2027 oder später überschreiten; wer sie schon 2026 überschreitet, muss weiterhin zum 1. Januar 2028 umstellen. Die Ausnahmeverordnung darf das Ministerium laut Entwurf erlassen, sobald das Gesetz in Kraft ist, also noch vor dem Start der Kassenpflicht. Endgültig entscheiden Bundestag und Bundesrat.
Was kostet die Umstellung?
Die Kosten der Kartenakzeptanz bestehen aus drei Teilen: dem einmaligen Gerätepreis, einer monatlichen Grundgebühr, die es je nach Tarif gibt oder nicht, und einem Transaktionsentgelt in Prozent des Umsatzes. Welcher Anbieter günstiger ist, hängt deshalb nicht am Gerätepreis, sondern am Monatsumsatz und am Kartenmix: Girocard und inländische Debitkarten kosten den Händler weniger als Firmen-, Premium- und Auslandskarten. Zum selben Befund kommt die Bundesregierung: Die Akzeptanzkosten der Girocard seien „grundsätzlich niedriger als die Akzeptanzkosten anderer Debitkarten oder Kreditkarten“ (Antwort vom 24. September 2025).
Was Kartenzahlung Sie pro Monat kosten würde, rechnet unser Kartenlesegerät-Vergleich für Ihren Umsatz durch – Grundgebühr und Transaktionsentgelte je Anbieter, Gerätepreis getrennt ausgewiesen. Welche Gerätearten es gibt und wie die Abrechnung läuft, steht im Ratgeber Kartenzahlung anbieten.
Zweiter Kostenblock ist die Kasse. Hier liegen die Schätzungen weit auseinander: Das Bundesfinanzministerium veranschlagt im Entwurf 575 € je stationärer Kasse, die Spitzenverbände nennen aus der Praxis rund 3.500 € und bei Waagen-Kassen-Systemen bis zu 6.500 € (Stand: 13.08.2026). Für die Wirtschaft insgesamt rechnet der Regierungsentwurf mit einmaligem Erfüllungsaufwand von rund 98,7 Mio. € und einer jährlichen Entlastung von rund 106,2 Mio. €, vor allem durch den Wegfall des Papierbons (Stand: 23.09.2026).
Beide Blöcke hängen zusammen, aber nicht so eng, wie oft angenommen: Ein Kartenterminal ist keine Registrierkasse. Manche Terminals bringen eine Kassenfunktion mit zertifizierter Sicherheitseinrichtung mit, viele nicht. Wer wegen der 100.000-Euro-Grenze ohnehin eine elektronische Kasse braucht, sollte beides in einem Zug planen – und vor dem Kauf klären, ob das Gerät die Anforderungen des § 146a AO erfüllt.
Ob sich eine Umstellung rechnet, entscheidet am Ende der eigene Betrieb. Wer viele kleine Beträge kassiert, zahlt prozentuale Entgelte häufiger; wer wenige große Rechnungen stellt, spürt vor allem die Grundgebühr. Die Gegenrechnung steht auf der anderen Seite: weniger Bargeldhandling, kürzere Wartezeiten und Kunden, die nicht ohne Einkauf wieder gehen.
Häufig gestellte Fragen – FAQ
Nein. In Deutschland gibt es keine gesetzliche Pflicht, Kartenzahlung oder ein anderes bargeldloses Verfahren zu akzeptieren. Welche Zahlungsmittel ein Betrieb annimmt, folgt aus der Vertragsfreiheit. Auch der Gesetzentwurf zur Kassenpflicht, den das Bundeskabinett am 23. September 2026 beschlossen hat, enthält keine Vorschrift zur Kartenakzeptanz (Stand: 01.10.2026).
Ein Datum lässt sich derzeit nicht belegen. Der Koalitionsvertrag von CDU, CSU und SPD hält fest, dass „grundsätzlich Bargeld und mindestens eine digitale Zahlungsoption schrittweise angeboten werden sollen“, nennt aber keinen Termin. Die Bundesregierung antwortete im September 2025 auf eine Kleine Anfrage, es würden regierungsintern Vorschläge zur Umsetzung entwickelt. Mitte September 2026 sind Eckpunkte aus dem Bundesfinanzministerium bekannt geworden, veröffentlicht sind sie nicht. Einen veröffentlichten Gesetzentwurf zur Kartenzahlung gibt es nicht, eine Bundestags-Drucksache ebenso wenig. Termine, die dennoch kursieren, stammen aus Presseberichten.
Nein, auch nicht für Restaurants, Cafés oder Imbisse. In der Diskussion wird die Gastronomie zwar häufig genannt, weil dort besonders viel bar gezahlt wird, eine eigene Regelung gibt es aber nicht. Die Stellungnahme des DEHOGA Bundesverbandes vom 13. August 2026 zum Kassengesetz befasst sich ausschließlich mit der Registrierkassenpflicht und erwähnt eine Kartenzahlungspflicht an keiner Stelle.
Gegenüber Verbrauchern grundsätzlich nicht. Nach § 270a BGB ist eine Vereinbarung unwirksam, durch die der Zahlende ein Entgelt für eine SEPA-Lastschrift, eine SEPA-Überweisung oder eine Zahlungskarte entrichten muss; bei Zahlungskarten gilt das, soweit Kapitel II der Verordnung (EU) 2015/751 anwendbar ist. Der Handelsverband Deutschland fordert, eine etwaige Akzeptanzpflicht mit der Möglichkeit zu verbinden, die Kartengebühren weiterzugeben. Geändert ist die Vorschrift bislang nicht.
Auf Euro lautende Banknoten sind nach § 14 Abs. 1 Satz 2 des Bundesbankgesetzes das einzige unbeschränkte gesetzliche Zahlungsmittel. Daraus folgt aber keine Annahmepflicht für jeden Betrieb: Wer vor dem Vertragsschluss deutlich macht, dass er nur bargeldlos kassiert, darf Bargeld ablehnen. Der Koalitionsvertrag betont ausdrücklich, dass Bargeld als gängige Zahlungsform erhalten bleiben soll.
Sie betrifft die Aufzeichnung der Einnahmen, nicht die Zahlungsmittel. Nach dem Gesetzentwurf, den das Bundeskabinett am 23. September 2026 beschlossen hat, müssen Steuerpflichtige mit Gewinneinkünften, deren Gesamtumsatz im Sinne des § 19 Abs. 2 Satz 1 UStG 100.000 Euro im Kalenderjahr überschreitet, ein elektronisches Aufzeichnungssystem mit zertifizierter technischer Sicherheitseinrichtung einsetzen. Ausgenommen ist, wer Bargeld annimmt, aber im Kalenderjahr weniger als 12.000 Euro bar einnimmt. Die Regeln sollen erstmals für Zeiträume nach dem 31. Dezember 2027 gelten: Wer die Grenzen schon 2026 überschreitet, unterliegt der Pflicht ab dem 1. Januar 2028, wer sie erstmals 2027 oder später überschreitet, ab dem 1. Juli des Folgejahres. Gesetz ist das erst, wenn der Bundestag den Entwurf verabschiedet und der Bundesrat zustimmt (Stand: 01.10.2026).
In der Regel nicht. Ein Terminal wickelt die Zahlung ab; die Kassenpflicht verlangt ein elektronisches Aufzeichnungssystem nach § 146a Abs. 1 der Abgabenordnung mit zertifizierter technischer Sicherheitseinrichtung. Manche Geräte bringen eine solche Kassenfunktion mit, viele nicht. Wer wegen der Umsatzgrenze ohnehin umstellen muss, sollte vor dem Kauf klären, ob das Gerät beides abdeckt. Dieser Beitrag ordnet die Rechtslage ein und ersetzt keine Steuer- oder Rechtsberatung im Einzelfall.
Das sieht der Gesetzentwurf vor, den das Bundeskabinett am 23. September 2026 beschlossen hat: Die papierhafte Belegausgabepflicht soll zum 1. Januar 2028 entfallen. An ihre Stelle tritt die Pflicht, einen elektronischen Beleg bereitzustellen – etwa per QR-Code, Download-Link oder E-Mail. Annehmen muss der Kunde ihn nicht, und eine Quittung auf Papier kann er weiterhin verlangen (§ 368 BGB). Kassen mit Waagenfunktion dürfen bis Ende 2032 weiter Papierbelege ausgeben. Die Spitzenverbände der deutschen Wirtschaft hatten in ihrer Stellungnahme vom 13. August 2026 gefordert, die Pflicht erst 2029 starten zu lassen und den digitalen Beleg nur auf Verlangen des Kunden bereitzustellen; der Regierungsentwurf bleibt beim 1. Januar 2028 (Stand: 01.10.2026).
Quellen und Rechtsgrundlagen (Stand: 01.10.2026)
Gesetzentwurf der Bundesregierung zur Kassenpflicht (abgerufen am 01.10.2026): Bundesministerium der Finanzen, Gesetzentwurf der Bundesregierung zur Fortentwicklung von Kassenaufzeichnungen („Zweites Kassengesetz“), Kabinettsbeschluss vom 23.09.2026 (§ 146b AO-E, Übergangsregeln in Artikel 101a EGAO) · Pressemitteilung „Digitale Belege und digitale Kassen“ vom 23.09.2026 · Themenseite „Digitale Kassen und das Ende der Papierbons“.
Gesetze, Behörden und Bundestag (abgerufen am 20.09.2026): § 14 BBankG (Euro-Banknoten als gesetzliches Zahlungsmittel) · § 270a BGB (Entgelte für Zahlungsmittel) · § 146a AO (elektronische Aufzeichnungssysteme) · § 148 AO (Erleichterungen im Einzelfall) · Bundesministerium der Finanzen: Gesetzesvorhaben Kassenpflicht mit dem Referentenentwurf vom 07.08.2026 und dem Diskussionsentwurf der Kassenpflicht-Ausnahmeverordnung · Deutscher Bundestag: Drucksache 21/1573 (Kleine Anfrage „Digitale Bezahloption“) und Drucksache 21/1816 (Antwort der Bundesregierung vom 24.09.2025).
Studien und Statistiken (abgerufen am 20.09.2026): Deutsche Bundesbank, Studie „Zahlungsverhalten in Deutschland 2025“.
Koalitionsvertrag und Verbände (abgerufen am 20.09.2026): Koalitionsvertrag von CDU, CSU und SPD „Verantwortung für Deutschland“ (21. Legislaturperiode, April 2025; S. 49 zur digitalen Zahlungsoption, S. 60 zur Registrierkassenpflicht) · Gemeinsame Stellungnahme von DIHK, BDI, ZDH, BDA, HDE und BGA vom 13.08.2026 und DIHK-Meldung „Pläne zum Kassengesetz: Wirtschaft befürchtet neue Bürokratiewelle“ · Stellungnahme des DEHOGA Bundesverbandes vom 13.08.2026 · Handelsverband Deutschland, „Digitale Zahlungsmittel: Handelsverband lehnt Akzeptanzpflicht ab“ vom 16.09.2026.